名張市の財政状況について
更新日:2026年10月28日
名張市の財政状況について-令和7年度決算を踏まえて-
本市の財政状況は“どの程度“厳しいのか。
その厳しさの“根本的な要因“はなにか。
市民の皆さんに知っていただきたいことを、できるだけ、分かりやすい用語で説明しています。
ぜひ、ご覧ください。
◎令和7年度一般会計決算の詳細(財政分析等)については、下記の添付ファイルに掲載の資料よりご覧ください。
1.市財政の特徴「経常収支比率が高い」
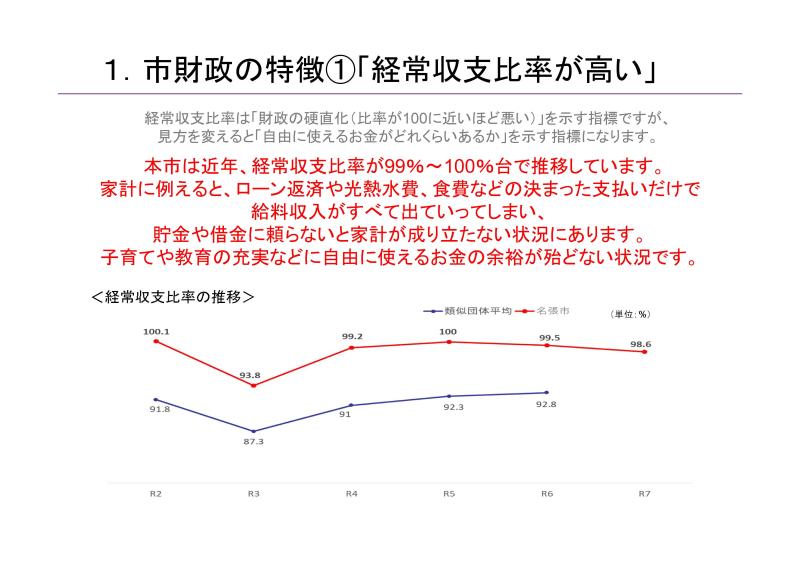
経常収支比率は「財政の硬直化(比率が100に近いほど悪い」を示す指標です。
見方を変えると「自由に使えるお金がどれくらいあるか」を示す指標です。
本市の経常収支比率は近年、99%~100%台で推移しています。
少し専門的な解説になりますが、経常的に(通常)、毎年入ってくる収入(市民の皆さんに納めていただく税金や国からの普通交付税、交付金など)に対して、経常的に(通常)、毎年支払いが必要な費用(借金の返済、人件費や社会保障費など)の割合が大きい状況です。特に、過去に借り入れた借金の返済が大きいことが本市の特徴です。
家計に例えると、ローンの返済、光熱水費や食費などの決まった支払いだけで給料収入がすべて出ていってしまい、貯金や借金に頼らないと家計が成り立たない状況です。
また、子育てや教育の充実などに自由に使えるお金の余裕が殆どない状況です。
2.歳出削減や財源確保に取り組んでるの?
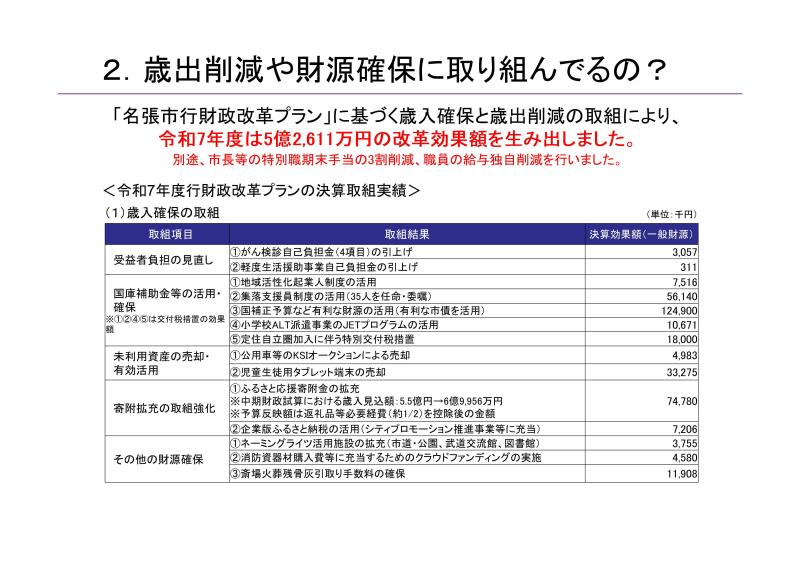
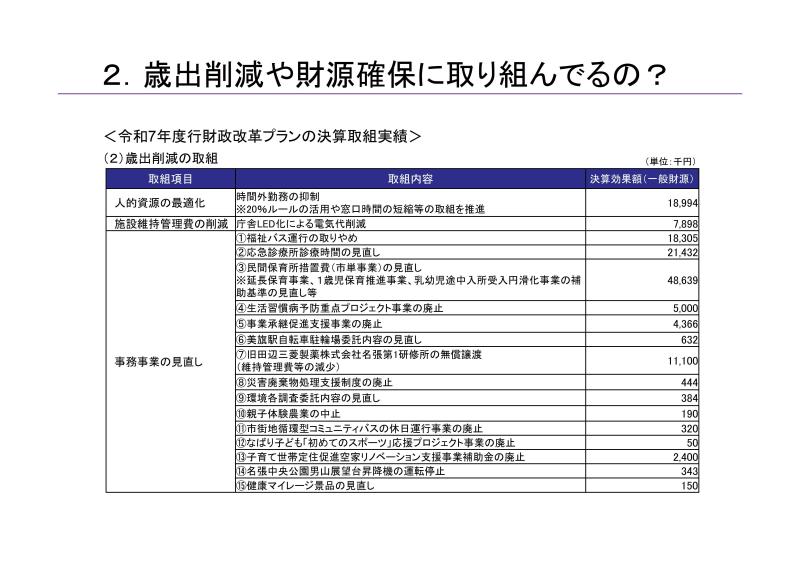
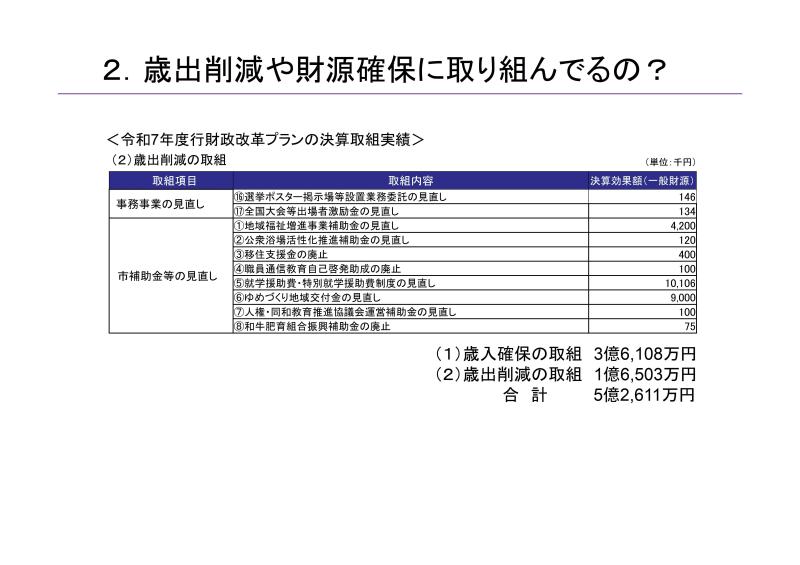
「名張市行財政改革プラン」に基づく歳入確保と歳出削減の取組により、令和7年度は5億2,611万円の改革効果額を生み出しました。
別途、市長等の特別職期末手当の3割削減、職員の給与独自削減を行いました。
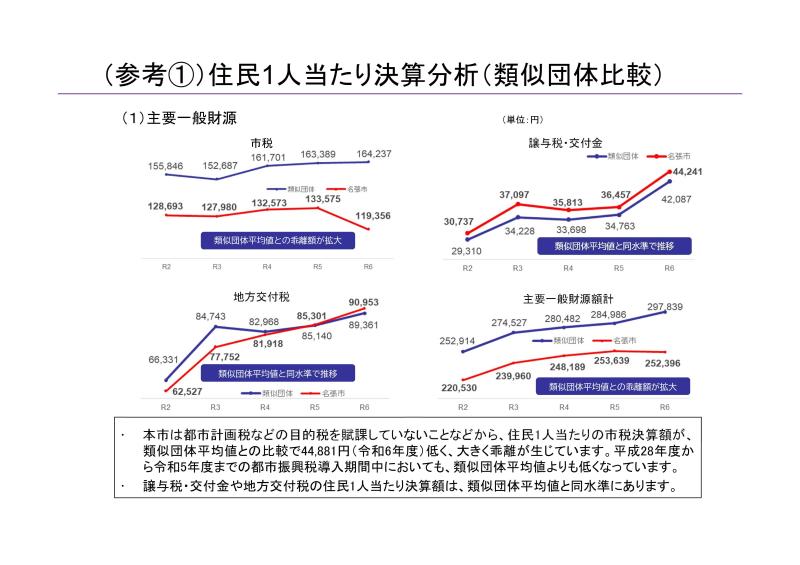
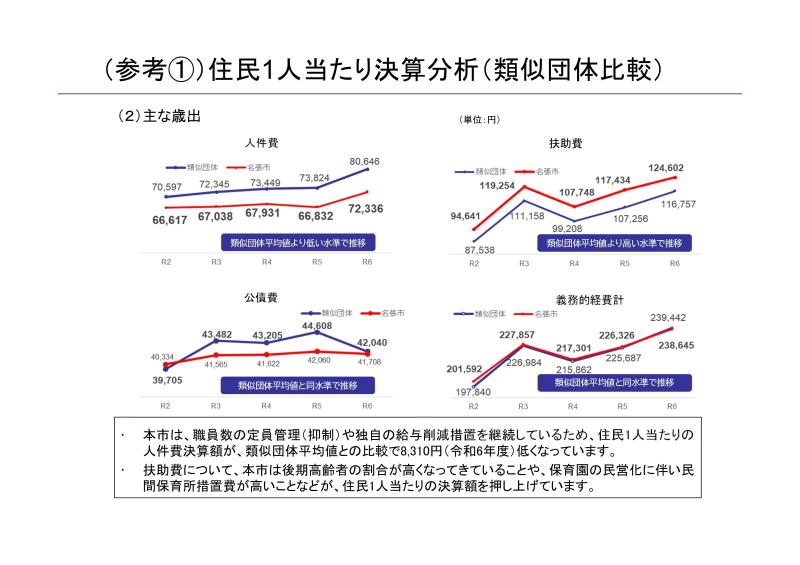
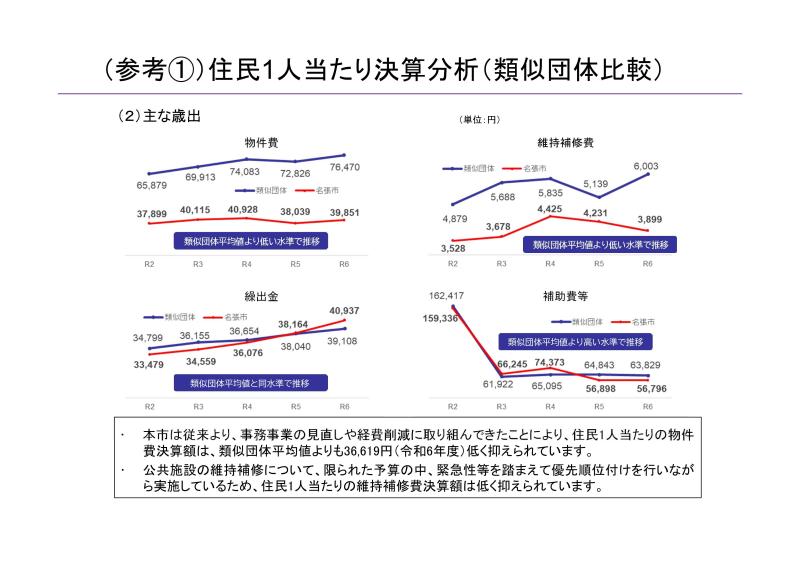
(参考)住民1人当たり決算分析(類似団体比較)
3.市財政の特徴「自主財源が少ない」
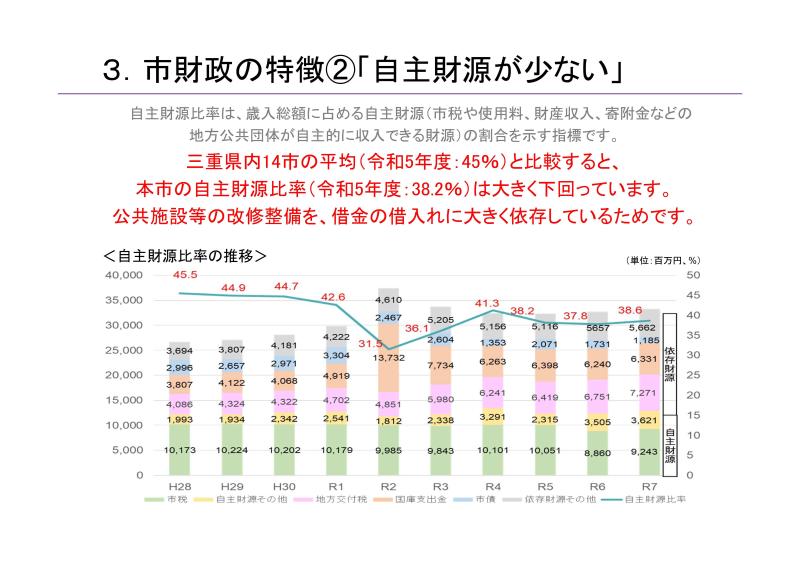
自主財源比率は、歳入総額に占める自主財源(市税や使用料、財産収入、寄附金などの地方公共団体が自主的に収入できる財源)の割合を示す指標です。
三重県内14市の平均(令和5年度:45%)と比較すると、本市の自主財源比率(令和5年度:38.2%)は大きく下回っています。
公共施設等の改修整備を、借金の借入れに大きく依存しているためです。
4.市財政の特徴「借金返済の割合が多い」
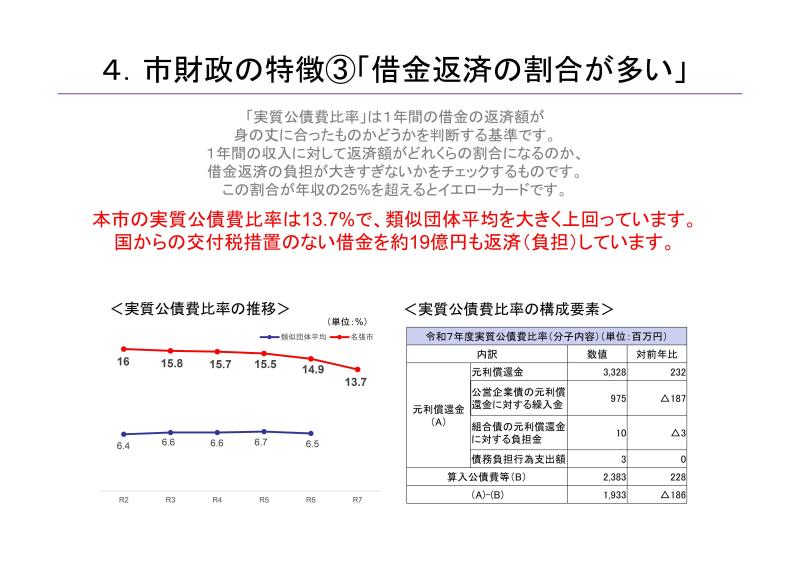
「実質公債費比率」は1年間の借金の返済額が身の丈に合ったものかどうかを判断する基準です。
1年間の収入に対して返済額がどれくらの割合になるのか、借金返済の負担が大きすぎないかをチェックするものです。この割合が年収の25%を超えるとイエローカードです。
本市の実質公債費比率は13.7%で、類似団体平均を大きく上回っています。国からの交付税措置のない借金を約19億円も返済(負担)しています。
5.市財政の特徴「将来の負債が多い」
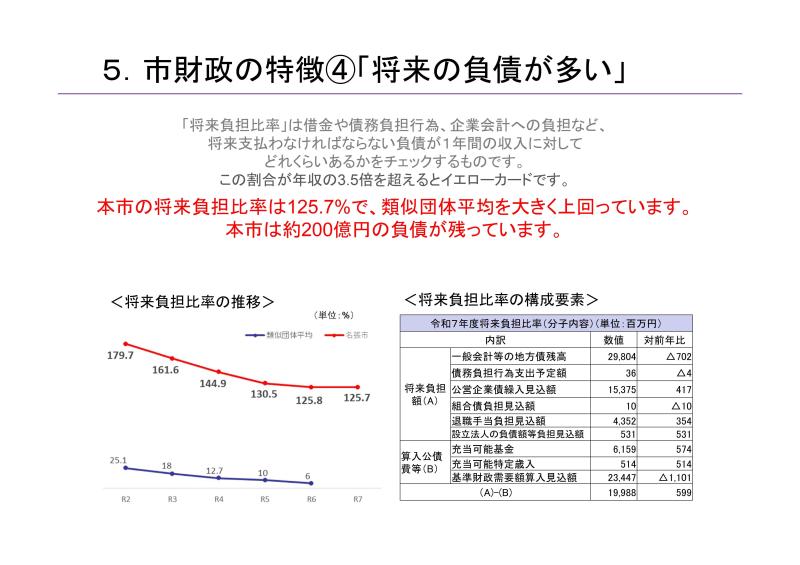
「将来負担比率」は借金や債務負担行為、企業会計への負担など、将来支払わなければならない負債が1年間の収入に対してどれくらいあるかをチェックするものです。この割合が年収の3.5倍を超えるとイエローカードです。
本市の将来負担比率は125.7%で、類似団体平均を大きく上回っています。
本市は約200億円の負債が残っています。
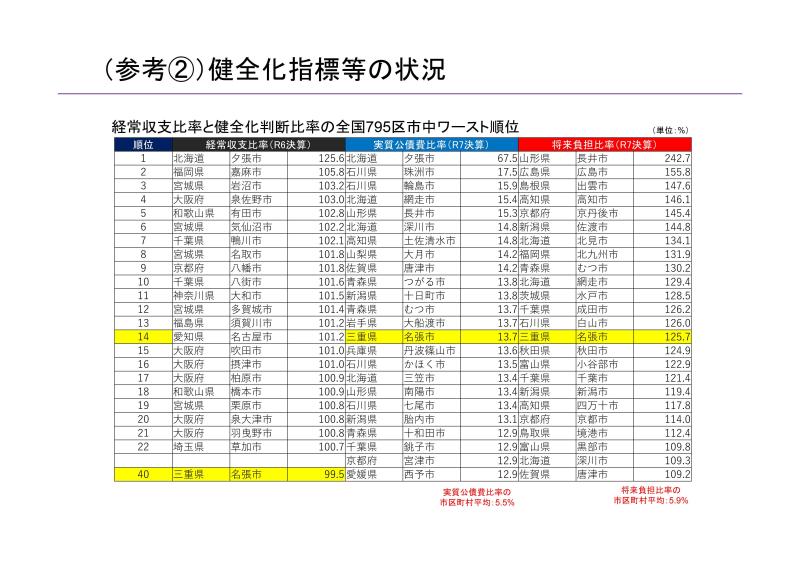
(参考)健全化指標等の状況
6.借金はいくら残ってるの?減ってるの?
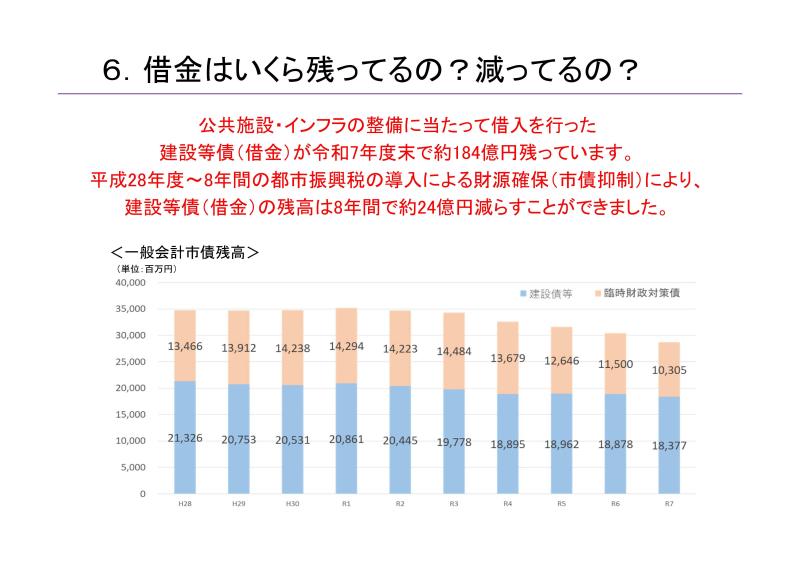
公共施設・インフラの整備に当たって借入を行った建設等債(借金)が令和7年度末で約184億円残っています。
平成28年度~8年間の都市振興税の導入による財源確保(市債抑制)により、建設等債(借金)の残高は8年間で約24億円減らすことができました。
7.どのような借金が多く残ってるの?
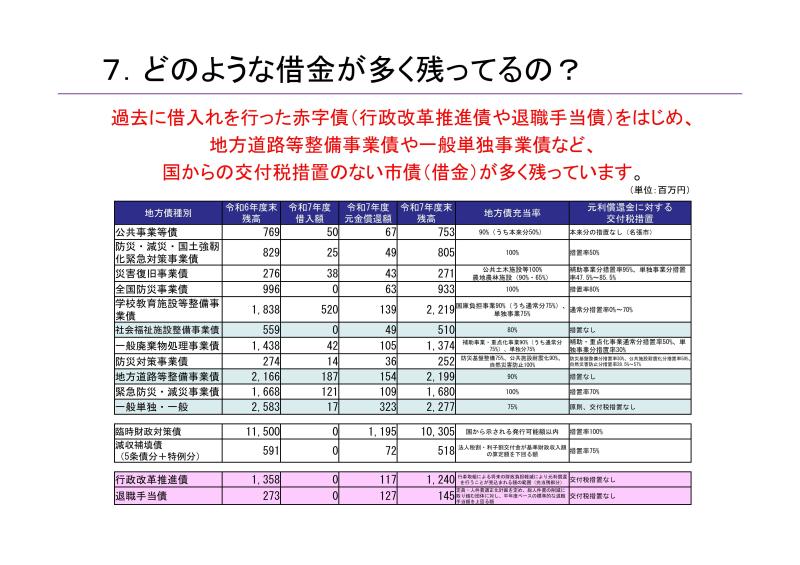
過去に借入れを行った赤字債(行政改革推進債や退職手当債)をはじめ、地方道路等整備事業債や一般単独事業債など、国からの交付税措置のない市債(借金)が多く残っています。
8.どうして、名張市は借金が多いの?
●三重県内の9市(津市、四日市市、伊勢市、松阪市、桑名市、鈴鹿市、亀山市など)では、「都市計画税」を賦課して、道路整備や公共下水道、ごみ処理施設などの整備を行ってきました。
9.借金の返済が多いと、どんな影響があるの?
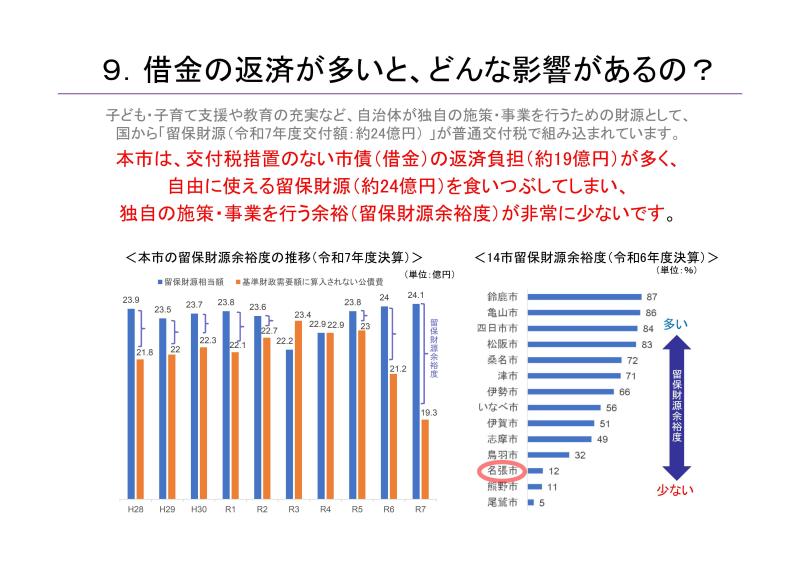
子ども・子育て支援や教育の充実など、自治体が独自の施策・事業を行うための財源として、国から「留保財源(令和7年度交付額:約24億円) 」が普通交付税で組み込まれています。
本市は、交付税措置のない市債(借金)の返済負担(約19億円)が多く、自由に使える留保財源(約24億円)を食いつぶしてしまい、独自の施策・事業を行う余裕(留保財源余裕度)が非常に少ないです。
10.借金を減らすために、どうしたらいいの?
11.市財政は、黒字?それとも赤字?
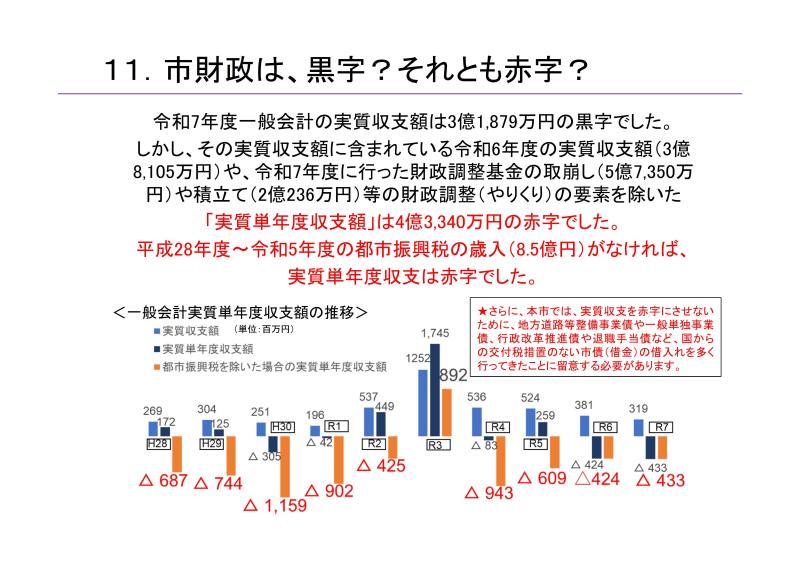
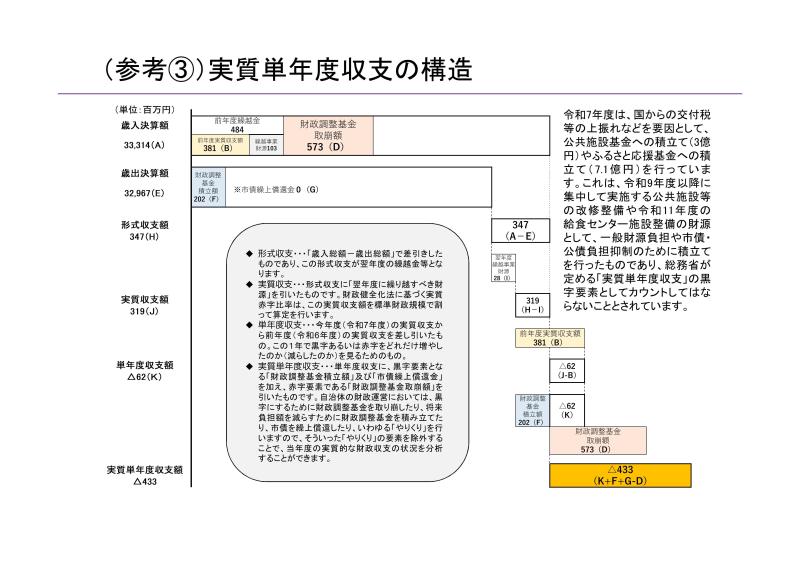
令和7年度一般会計の実質収支額は3億1,879万円の黒字でした。
しかし、その実質収支額に含まれている令和6年度の実質収支額(3億8,105万円)や、令和7年度に行った財政調整基金の取崩し(5億7,350万円)や積立て(2億236万円)等の財政調整(やりくり)の要素を除いた「実質単年度収支額」は4億3,340万円の赤字でした。
平成28年度~令和5年度の都市振興税の歳入(8.5億円)がなければ、実質単年度収支は赤字でした。
★さらに、本市では、実質収支を赤字にさせないために、地方道路等整備事業債や一般単独事業債、行政改革推進債や退職手当債など、国からの交付税措置のない市債(借金)の借入れを多く行ってきたことに留意する必要があります。
(参考)実質単年度収支の構造
12.貯金(基金)は、どのくらい残ってるの?
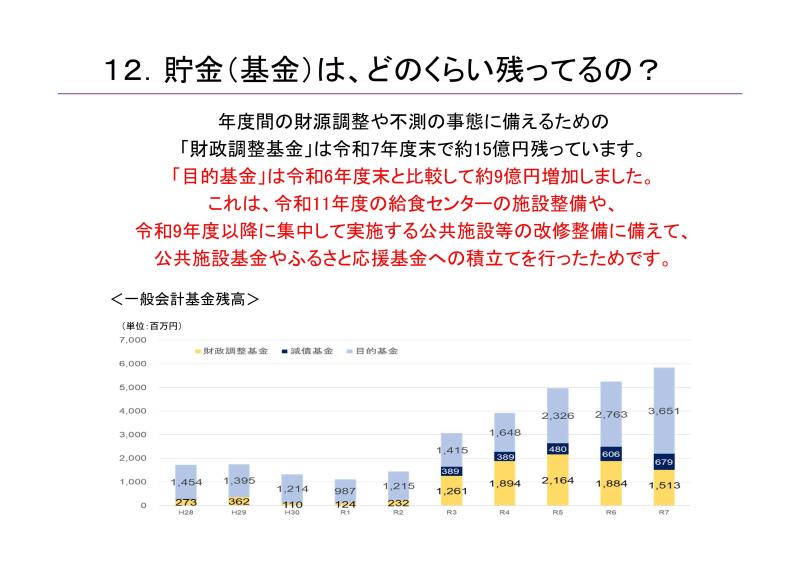
年度間の財源調整や不測の事態に備えるための「財政調整基金」は令和7年度末で約15億円残っています。
「目的基金」は令和6年度末と比較して約9億円増加しました。これは、令和11年度の給食センターの施設整備や、令和9年度以降に集中して実施する公共施設等の改修整備に備えて、公共施設基金やふるさと応援基金への積立てを行ったためです。
13.目的基金で赤字を穴埋めしてもいいの?
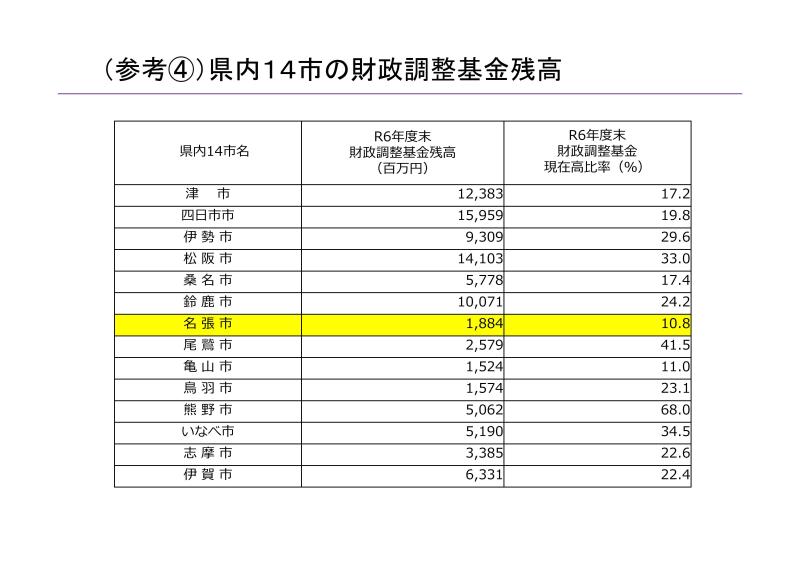
(参考)県内14市の財政調整基金残高
令和7年度決算に関してのQ&A(令和8年9月定例議会における決算質疑の内容などを掲載しています)
令和7年度の主要一般財源(市税、地方交付税、譲与税・交付金)は、決算額が当初予算額を約13億円上回っています。この増収分はどこに消えてしまったのですか。
令和7年度主要一般財源 (単位:千円)
|
費目 |
当初予算A |
最終補正後B |
決算C |
増減(B-A) |
増減(C-B) |
|
市税 |
9,031,900 |
9,151,900 |
9,243,414 |
120,000 |
91,514 |
|
地方交付税 |
6,435,432 |
7,150,706 |
7,270,903 |
715,274 |
120,197 |
|
譲与税・交付金 |
2,631,310 |
2,653,531 |
2,977,667 |
22,221 |
324,136 |
|
計 |
18,098,642 |
18,956,137 |
19,491,984 |
857,495 |
535,847 |
令和7年度決算額194億9,198万円-令和7年度当初予算額180億9,864万円
=増加額13億9,334万円
(回答)
市税や譲与税・交付金、地方交付税の「主要一般財源」は、令和7年度当初予算で180億9,864万円を計上していました。その後、普通交付税の額の確定、市税収入見込みの増加、譲与税・交付金の交付決定などを受けて、令和7年度の3月補正までに189億5,614万円へ、8億5,750万円を増額しています。この歳入予算の増額の補正に合わせて、歳入予算と歳出予算が同額となるよう、必要な歳出予算も補正しています。
主な歳出補正は、令和7年10月の第5号補正に行った名張市立病院への運営負担金3億円(経営改善のための追加支援分の額)、令和8年3月の第10号補正に行った、過去の水道事業会計からの借入金の繰上償還2億7,500万円、令和9年度以降に集中的に実施する公共施設の改修整備に備えるための公共施設基金への積立金3億円、減債基金への積立金6,600万円などです。したがって、当初予算から上振れした差額(13億9,334万円)のうち、8億5,750万円は、議会の議決を経た補正予算により、その使途を明確にしています。
令和7年度3月補正後(議決後)に増収となった主要一般財源収入(5億3,585万円)については、出納閉鎖期間中の決算調整において、歳入の確定状況と歳出の執行見込みを精査し、予算で見込んでいた市債の借入を一部(3億6,210万円)を不執行(借入を行わない)とするとともに、給食センターの施設整備に必要な財源対応(一般財源と市債借入額の抑制)のために、ふるさと応援基金繰入金4億8,903万円を不執行としました。これは、必要以上に基金を取り崩さず、将来の政策課題や公債費負担に備えるために調整を行ったものです。
なお、主要一般財源について、令和7年度当初予算からの主な増加要因は、地方交付税では、国の総合経済対策に伴う追加交付4億5,770万円であり、その内訳は、臨時経済対策費2億7,487万円、令和7年人事院勧告に伴う給与改定経費1億871万円(歳出の人件費に対応するもの)、臨時財政対策債償還基金費6,610万円(後年度、普通交付税で減額されるため減債基金への積立が必要なもの)などです。また、譲与税・交付金では、配当割交付金3,257万円、株式等譲渡所得割交付金1億1,405万円、地方消費税交付金1億5,193万円などが増加しています。
実質単年度収支が赤字となっていますが、主要一般財源が増収であったことを踏まえると、赤字という説明は実態と異なるのではないでしょうか。
(回答)
令和7年度の一般会計ベースでの実質単年度収支は、地方財政状況調査で用いる全国共通の算式(総務省指定)に基づき算定したもので、4億3,340万円の赤字です。恣意的に赤字を作り出したものではありません。
具体的には、令和7年度実質収支3億1,879万円から令和6年度実質収支3億8,105万円を差し引き、財政調整基金繰入金5億7,350万円を控除し、財政調整基金積立額2億7,350万円を加えると、4億3,340万円の赤字となります。これは、単年度の収支に基金の実質的な増減を反映させるための客観的な指標です。
一方で、令和7年度3月補正後に上振れした主要一般財源5億3,585万円を、ふるさと応援基金等に残さず、同額を財政調整基金へ積み立てたと仮定すれば、実質単年度収支は1億200万円の黒字となります。この点は、計算上そのとおりです。
しかし、その1億200万円には、令和8年9月補正予算で計上している国・県支出金等返還金1億円超、すなわち前年度(令和7年度)に受け入れた国・県支出金のうち翌年度(令和8年度)に返還すべき額が含まれています。したがって、その全額を自由に活用できる財政余力と捉えることはできません。
また、令和7年度には11億8,530万円の市債を借り入れており、このうち約2億3,400万円は地方道路等整備事業債や一般単独事業債など、元利償還金に交付税措置のない市債です。これらは将来、一般財源で返済しなければならず、今後の財政運営を硬直化させる要因となります。参考に、県内他自治体では殆ど借入を行っていない地方債です。
さらに、令和7年度のふるさと応援寄附金は約7億円ですが、当初予算ではその多くを経常的な事務事業に充当しています。寄附金がなければ一般財源で賄う必要がある経費に充てているため、寄附金収入に支えられた財政構造となっています。令和8年度当初予算でも寄附金歳入8億円を全額基金に積み立て、全額、基金を取崩して経常的経費に充当していますが、本市では、将来に備えてできる限り、基金に残しておきたいと考えています。
本来、ふるさと応援寄附金は、寄附者の意思に沿う新たな施策や事業に活用すべき目的財源です。これを恒常的な一般財源の補完に用いなければ収支が成り立たない状況は、少なくとも構造上の課題があると認識しています。
以上から、基金の積立先を変えれば一時的に指標を黒字にすることはできますが、それだけで本市財政の構造的な健全性が改善するものではありません。重要なのは、指標をよく見せることではなく、市債、寄附金、基金への依存度を含め、将来負担まで正確に示すことだと考えています。
企業業績が好調で国税収入の増加が見込まれていたのであれば、普通交付税の追加配分もあらかじめ見込めたのではないでしょうか。
(回答)
普通交付税については、令和3年度以降、国の補正予算に伴う追加交付が行われています。ただし、追加交付があることと、その時期、総額、本市への配分額を当初予算編成時に確実に見込めることとは別の問題です。
近年の追加交付は、感染症対策、物価・エネルギー高騰対策、人事院勧告に伴う給与改定、国税収入の上振れを原資とする臨時財政対策債償還費の前倒し措置など、その年度の国の政策判断と補正予算に基づくものです。したがって、地方自治体が当初予算で確実な歳入として見込める性格のものではありません。
このため、当初予算では、国が年末に示す地方財政計画の地方一般財源総額や普通交付税の伸び率を基礎とし、病院建設時の借入金償還が進んだことによる公債費算入額の減少など、本市固有の要因を加味して積算しています。また、県を通じ、国からも予算割れを生じさせないよう適切に見積もることが求められています。
仮に、追加配分を前提として本来の積算を上回る額を計上し、結果として交付されなければ、年度途中に事業執行を抑制せざるを得ず、市民サービスに直接影響します。実際、平成26年度には、財政調整基金が枯渇する中で4億円を超える予算割れが生じ、その後の財政運営に大きな支障を来しました。この教訓からも、未確定の追加交付を先取りしないことが、責任ある予算編成だと考えています。
なお、令和8年度の普通交付税算定では、令和7年国勢調査人口が反映され、本市人口が前回調査から約4,400人減少したことなどにより、令和8年度に創設された臨時財政対策債償還基金費1億8,176万円を除いた実質比較では、令和7年度当初算定より2億1,900万円減少しています。このことからも、前年度の追加交付実績を翌年度以降も当然に続くものとして見込むことはできません。
主要一般財源の上振れ分は、公共施設基金、ふるさと応援基金、減債基金ではなく、財政調整基金に積み戻すべきではないでしょうか。
(回答)
<公共施設基金及びふるさと応援基金への対応>
財政調整基金だけに積み立てるのではなく、使途と将来負担に応じて目的基金に財源を確保する方が、本市の中長期的な財政運営に資すると判断しました。財政調整基金は年度間の財源調整に重要ですが、将来実施が具体化している事業については、目的基金で財源を明確に管理することにも合理性があります。
他自治体では、公共施設やインフラの更新に備えて計画的に基金を積み立て、市債発行の抑制と公債費負担の平準化を図っています。本市はこれまで十分な積立てができず、市債に依存してきた結果、公債費負担が財政を硬直化させています。
特に、令和9年度以降は公共施設・インフラの更新が集中する見込みであり、中学校給食センターの整備を含め、必要な財源をあらかじめ確保することが喫緊の課題です。令和8年3月定例議会の開会日に、市長が「中学校給食を令和11年9月を目標に実施していきたい」と表明したことを受け、具体的な事業に備える必要性が一層明確になりました。
中学校給食は、子どもたちの健やかな成長を願う寄附者の意思に合致する施策です。このため、ふるさと応援寄附金を財源の一部として活用し、ふるさと応援基金に確保することは、寄附目的に沿った対応であると判断しました。この考え方は、令和8年5月28日の全員協議会でもご説明しています。
必要な財源を事前に確保しておけば、事業実施時の市債発行額を抑え、将来の公債費負担を軽減できます。これは、単年度の収支指標だけでなく、将来世代の負担まで考慮した対応です。
加えて、令和8年4月、主要な返礼品提供事業者が令和9年12月に撤退するとの情報があり、令和10年度以降、ふるさと応援寄附金が大幅に減少する可能性があります。このため、令和11年度までに必要額を計画的に確保するには、現時点で基金の取崩しを抑える必要があります。
従来、本市は、当初予算で寄附金収入額、令和7年度では7億円を全額ふるさと応援基金に積み立てる一方、同額を取り崩し、寄附目的に沿う経常的事業に充当してきました。しかし、この運用では、結果として一般財源を補完する性格が強くなります。
本来、ふるさと応援寄附金は、「子どもたちの健やかな成長」や「健康で安心した生活」など、寄附者が託した意思に沿う新たな施策のために活用すべき財源です。したがって、具体化した中学校給食事業に結び付けて確保することが、寄附の趣旨をより明確に反映するものと考えています。
関連リンク
関連ファイル
- 令和7年度決算と財政状況について(PDF:1.8MB)
- 名張市の財政状況について(-令和7年度決算を踏まえて-)(PDF:1.2MB)
- 名張市の財政状況について(内容:令和6年度決算を踏まえた概要版)(PDF:867KB)
- 名張市の財政状況について(内容:令和6年度決算から見る財政状況が厳しい要因分析)(PDF:1.2MB)
- 【解説入り】名張市の財政状況について(内容:令和6年度決算から見る財政状況が厳しい要因分析)(PDF:1.1MB)
- 名張市財政状況資料集(内容:類似団体との財政指標比較やコスト分析)(PDF:426KB)
- 名張市の財政状況について(内容:本市の財政状況が厳しい要因分析、令和7年度以降の財政見通し)(PDF:931KB)
- 【解説入り】名張市の財政状況について(内容:本市の財政状況が厳しい要因分析、令和7年度以降の財政見通し)(PDF:893KB)
- 名張市行財政改革プラン(内容:令和6年度以降の財政健全化取組等)(PDF:1.8MB)

このページに関する問い合わせ先
電話番号:0595-63-7403
ファクス番号:0595-61-0815
PDFファイルをご覧いただくには、Adobe Readerが必要です。
Adobe Readerをお持ちでない方は、左記の「Adobe Acrobat Reader」バナーをクリックして、リンク先から無料ダウンロードしてください。